Cristian Racu, Biroul de Credit: „cu doar câteva săptămâni înainte de aplicarea CCD II, instituțiile financiare se confruntă cu provocări majore”
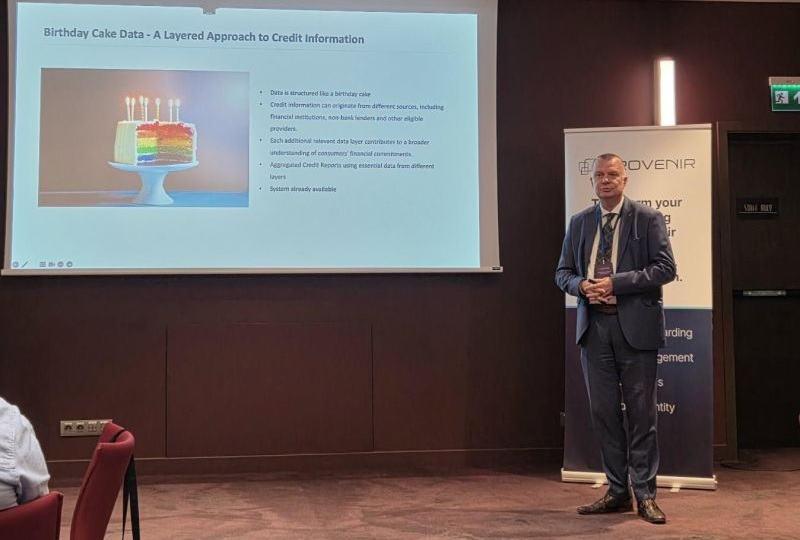
Directorul General al Biroului de Credit, Cristian Racu, a participat la conferința „Transforming Customer Lifecycle with AI”, organizată de Provenir la Marmorosch, în București. În prezentarea sa, CCD II: Using Data for Affordability, Explainability and Compliant Decisioning, domnul Racu a vorbit despre modul în care noua Directivă europeană privind creditele de consum schimbă felul în care sunt luate deciziile de creditare.
Mesajul principal al prezentarii a fost ca, cu doar câteva săptămâni înainte de aplicarea CCD II, „instituțiile financiare se confruntă cu trei provocări majore”. In opinia domnului Racu, aceste provocari sunt:
🔹 Evaluarea capacității de rambursare – decizii bazate pe date relevante, corecte și actualizate, care protejează consumatorii de supraîndatorare;
🔹 Explicabilitatea – clienții au dreptul să înțeleagă cum a fost luată o decizie de creditare, inclusiv atunci când aceasta este automatizată sau susținută de AI;
🔹 Conformitatea – procese de decizie transparente și ușor de demonstrat în fața autorităților.
_________
CCD2 (Directiva (UE) 2023/2225) reprezintă noul cadru legislativ european privind creditele de consum, adoptat pentru a înlocui vechea Directivă 2008/48/EC și pentru a adapta protecția consumatorilor la era digitală și la noile produse financiare.
Printre principalele noutăți și reguli aduse de CCD2 se numara extinderea sferei de aplicare, impunerea unor metode robuste de verificare a identității pentru a preveni frauda și utilizarea de semnături electronice valabile juridic.
Extinderea sferei de aplicare (inclusiv BNPL și micro-credite):
Reglementările se aplică și serviciilor de tipul „Buy Now, Pay Later” (Cumpără acum, plătește mai târziu), ratelor fără dobândă, microcreditelor (inclusiv sume sub 200 de euro, care anterior erau adesea scutite), creditelor pe carduri rotative și finanțării dispozitivelor (ex. telefoane prin operatori telecom). Plafonul general pentru multe dintre prevederi acoperă credite de până la 100.000 de euro.
Verificări mai stricte ale bonității (Creditworthiness):
Creditorii (bănci, fintech-uri, platforme e-commerce) sunt obligați să efectueze evaluări riguroase și orientate spre viitor privind capacitatea reală a consumatorului de a rambursa creditul, bazate pe date financiare verificate (venituri, cheltuieli, datorii existente), folosind adesea instrumente de open banking. Scopul este prevenirea supraîndatorării consumatorilor.
Transparență și informații precontractuale:
Cerințe clare și standardizate privind prezentarea costurilor, a dobânzii anuale efective (DAE) și a termenilor contractuali pe dispozitive mobile sau interfețe digitale. Drept de retragere standardizat (de regulă 14 zile).
Securitate digitală și semnături:
Impunerea unor metode robuste de verificare a identității pentru a preveni frauda și utilizarea de semnături electronice valabile juridic.
Poți consulta textul oficial al actului normativ aici
Mai multe detalii despre impactul asupra pieței aici


Dariusz Mazurkiewicz – CEO at BLIK Polish Payment Standard
Banking 4.0 – „how was the experience for you”
„To be honest I think that Sinaia, your conference, is much better then Davos.”
Many more interesting quotes in the video below: